Sinistros · 28 de outubro de 2026
Sinistros residenciais disparam em SC com o El Niño
Contexto
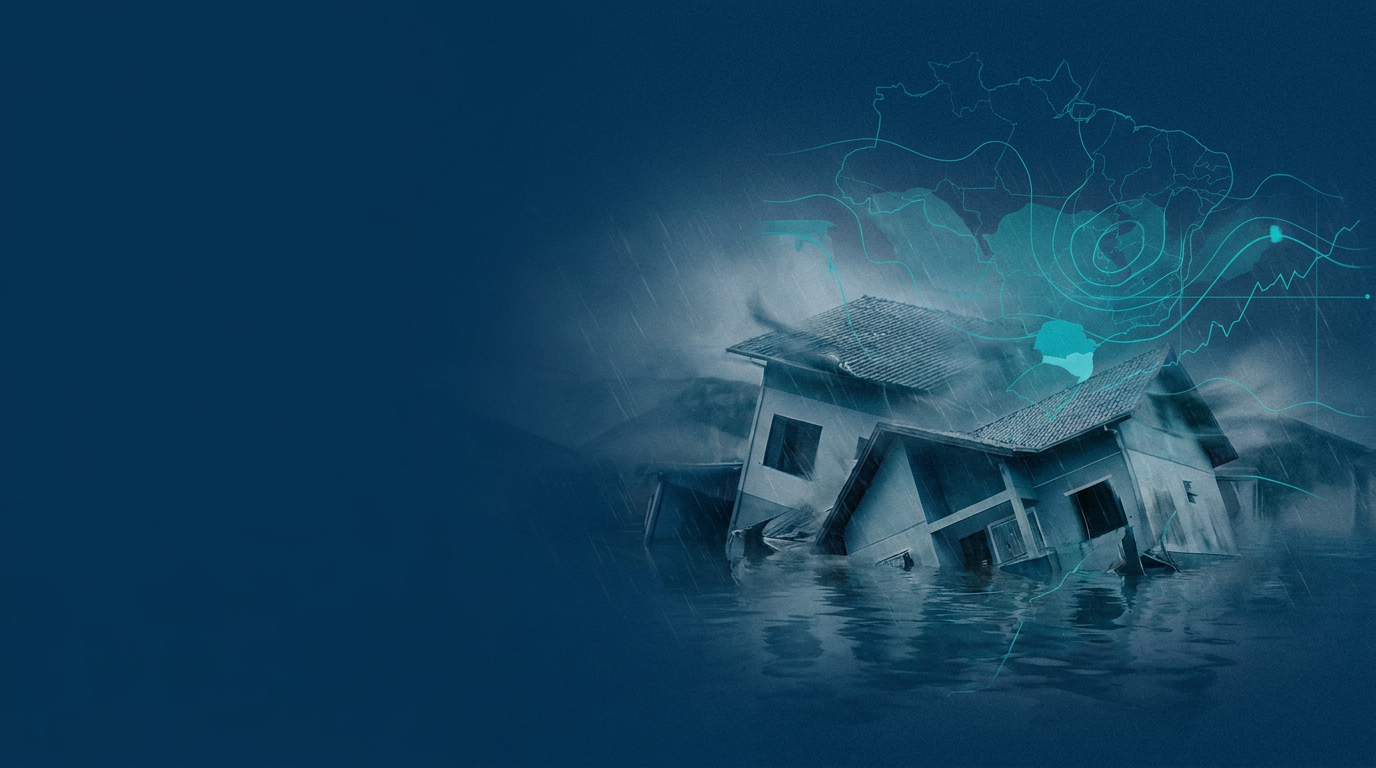
Santa Catarina voltou a acender um alerta importante para quem tem imóvel, empresa ou patrimônio exposto a eventos climáticos. Segundo informação divulgada pela Bradesco Seguros, os chamados de sinistro do seguro residencial ligados a eventos climáticos no estado tiveram alta de quase 400% entre agosto e setembro de 2026. No seguro empresarial, o aumento informado foi ainda maior: 480% no mesmo intervalo.
O movimento está associado aos efeitos do El Niño, fenômeno que pode alterar padrões climáticos e contribuir para períodos de maior instabilidade, com chuvas intensas e ocorrências capazes de afetar residências, condomínios, comércios e estruturas empresariais.
Para o consumidor, esses dados não devem ser vistos apenas como uma estatística do mercado segurador. Eles mostram, na prática, como eventos climáticos podem impactar rapidamente a rotina de famílias e empresas — e como a proteção contratada precisa estar alinhada ao tipo de risco que cada pessoa ou negócio realmente enfrenta.
O que mudou
O dado mais relevante é a velocidade do aumento nos avisos de sinistro. Quando uma seguradora registra uma alta de quase 400% em chamados residenciais ligados ao clima em um intervalo tão curto, isso indica uma mudança importante no comportamento do risco.
Na prática, mais pessoas precisaram acionar o seguro para lidar com prejuízos em suas casas. No ambiente empresarial, a elevação de 480% nos chamados mostra que negócios também foram fortemente impactados, seja por danos físicos, interrupções operacionais, perdas em equipamentos ou necessidade de reparos emergenciais.
Esse cenário reforça um ponto essencial: seguro não deve ser analisado apenas pelo preço. Em momentos de maior instabilidade climática, o que faz diferença é entender quais coberturas foram contratadas, quais riscos estão excluídos, quais limites de indenização se aplicam e como funciona o processo de acionamento em caso de sinistro.
Muitas apólices residenciais oferecem coberturas básicas e adicionais que podem variar conforme o produto e a seguradora. O mesmo vale para seguros empresariais, que precisam considerar o tipo de atividade, o imóvel, o estoque, os equipamentos e a exposição da operação a eventos externos.
Por isso, a revisão periódica da apólice se torna uma medida de gestão de risco. Uma cobertura contratada há algum tempo pode não refletir mais a realidade do imóvel, da empresa ou do valor dos bens protegidos.
Por que eventos climáticos exigem atenção redobrada
Quando se fala em seguro residencial ou empresarial, é comum pensar em situações isoladas, como roubo, incêndio ou danos elétricos. No entanto, eventos climáticos têm uma característica diferente: eles podem atingir diversas pessoas e empresas ao mesmo tempo, em uma mesma região.
Isso aumenta a demanda por atendimento, assistência, vistorias e reparos. Também pode gerar dúvidas sobre o que está ou não previsto em contrato. Em períodos de chuva intensa, por exemplo, é fundamental saber se a apólice contempla danos relacionados ao evento ocorrido e quais documentos podem ser necessários para abertura do sinistro.
Outro ponto importante é a prevenção. O seguro é uma ferramenta de proteção financeira, mas não substitui cuidados com manutenção, conservação e mitigação de riscos. Telhados, calhas, instalações elétricas, muros, áreas de escoamento e equipamentos sensíveis devem ser observados com frequência, principalmente em regiões mais sujeitas a instabilidades climáticas.
Para empresas, essa atenção deve ser ainda mais estruturada. Além da proteção do imóvel, é recomendável avaliar equipamentos, mercadorias, documentos, sistemas e eventual dependência de fornecedores, energia ou acesso físico ao local. Cada operação tem vulnerabilidades próprias.
O que isso significa para você
Se você tem uma casa, apartamento, sala comercial, loja, escritório ou empresa em Santa Catarina — ou em qualquer região sujeita a eventos climáticos — este é um bom momento para revisar sua proteção.
Algumas perguntas ajudam a iniciar essa análise:
- Minha apólice cobre eventos climáticos compatíveis com os riscos da minha região?
- Os limites de indenização fazem sentido para o valor atual do imóvel e dos bens?
- Existem coberturas adicionais que deveriam ser consideradas?
- Sei como acionar a seguradora em caso de sinistro?
- Tenho documentos, fotos, notas fiscais ou registros que podem ajudar na comprovação de danos?
- Minha empresa depende de equipamentos, estoque ou estrutura física que exigem proteção específica?
Essas perguntas não têm uma resposta única. A melhor alternativa depende do perfil do segurado, da localização do imóvel, do tipo de construção, da atividade exercida e das condições da apólice contratada.
Por isso, contar com orientação especializada ajuda a evitar decisões baseadas apenas no valor do prêmio. Um seguro mais barato pode não ser o mais adequado se deixar riscos relevantes sem cobertura. Da mesma forma, uma apólice mais completa precisa ser analisada com cuidado para que faça sentido dentro da realidade financeira e operacional do cliente.
Como a Duxcon pode ajudar
A Duxcon Seguros e Consórcios atua de forma consultiva para ajudar pessoas e empresas a entenderem suas necessidades de proteção. Em um cenário de aumento expressivo nos sinistros climáticos em Santa Catarina, revisar o seguro residencial ou empresarial é uma atitude prudente.
Um consultor pode avaliar a apólice atual, explicar coberturas, limites e condições, além de orientar sobre alternativas disponíveis no mercado de acordo com o seu perfil. O objetivo é oferecer clareza para que você tome uma decisão mais segura e consciente.
Se você quer revisar seu seguro residencial, proteger sua empresa ou entender melhor quais coberturas fazem sentido para sua realidade, fale com um consultor Duxcon. A análise personalizada pode ajudar a identificar pontos de atenção antes que um evento climático cause prejuízos.
Este conteúdo é informativo e não substitui a análise de um consultor.
Fontes
Receba as novidades por e-mail
Cadastre-se e receba automaticamente cada nova publicação sobre seguros, saúde, consórcios e sinistros.
Sem spam. Você pode cancelar a inscrição a qualquer momento pelo link no rodapé do e-mail.
Quer uma análise para o seu caso?
Nossa equipe compara coberturas e condições de várias seguradoras e explica em linguagem simples.